400-040-9002

一、银行客户的咨询时间,和理财经理的上班时间,完全错位
做银行服务的人都有体感:客户咨询高峰不是工作日9点到17点,而是晚上8点到10点、周末、节假日——大家这时候才有空看理财、看贷款、想咨询。
但理财经理这个岗位,是标准上班时间。
结果就是:客户晚上想问"我这笔理财什么时候到期""这个贷款提前还款怎么算",手机银行里翻不到答案,客服电话打进去是标准化语音菜单,转人工要排队,转过去的坐席也不一定懂理财细节。
数字人员工在银行的价值,不是做一个好看的虚拟人,是把理财经理的服务时间从8小时拉到24小时。
二、银行数字人和直播数字人,根本不是一回事
一提数字人,很多人第一反应是直播间那个"24小时带货"的虚拟主播。银行要的数字人,和它差别很大:
银行数字人本质上是一个"会说话、有形象的智能客服",形象只是壳,后面的知识库、流程、风控才是核心。
三、三个真实高频场景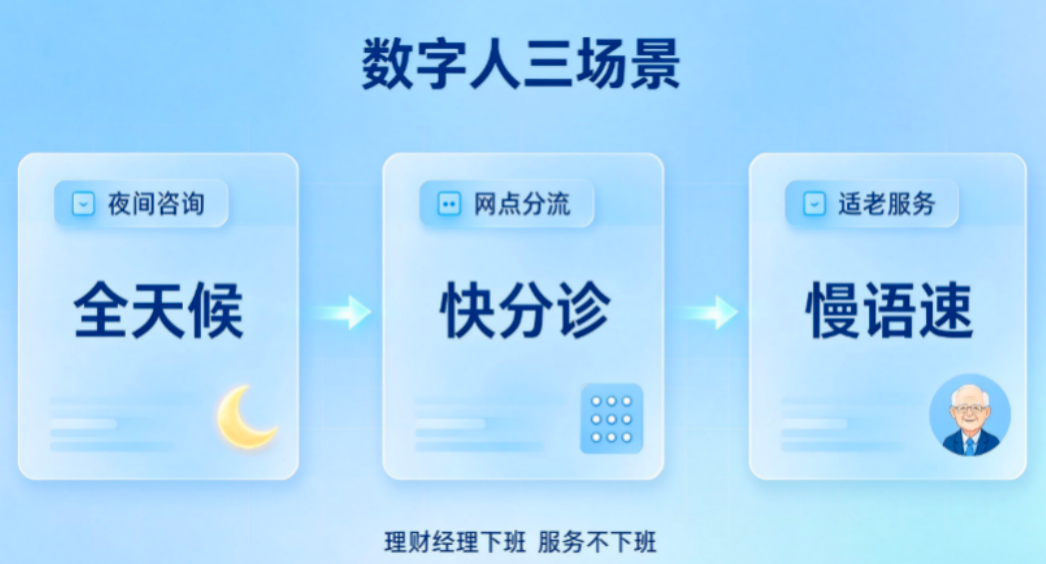
场景一:非工作时间的产品咨询
客户晚上10点打开手机银行,看到一款新产品,想问清楚收益、风险、起购金额。这个时间点理财经理下班了,传统客服答不了产品细节。
数字人可以:24小时在线,用自然语言回答产品条款,引用最新产品资料,答不上来自动记录客户问题,第二天理财经理上班后收到提醒主动跟进。
场景二:网点等候区的分流
客户到了网点,取号前面有20个人。大堂经理忙不过来。数字人放在等候区,可以:
回答常见业务问题(开卡要带什么、办贷款在哪层);
分流简单业务到自助设备;
复杂业务提前帮客户填好预申请信息,等叫到号直接办。
场景三:适老化服务
老年客户看不清手机小字、听不清电话。数字人用慢语速、大字幕、方言选项,把"查询余额""最近的网点在哪""怎么交水电费"这类简单事办了,人工窗口留给复杂业务。
四、银行对数字人的特殊要求
银行场景和普通零售不一样,几个硬要求:
第一,答案必须有出处。数字人说的每一句话,都要能回到具体产品文档、监管口径,不能大模型自由发挥。这意味着背后是RAG架构,不是裸模型。
第二,合规留痕。数字人和客户的对话要全程记录,包括客户问了什么、数字人答了什么、依据了哪条资料,可追溯。
第三,敏感话题必须转人工。投诉、挂失、大额业务、风险评级调整,这些不能让数字人自己办,要识别后立刻转人工。
第四,数据不出行内。客户信息、对话内容不能送到外部大模型。这就要求数字人方案支持私有化部署,模型本地跑。
第五,形象和声音要符合银行气质。不能太网红、太夸张,要稳重、专业、可信任。
五、华云天下的数字人做法
华云天下的VSBOT(人工智能与具身机器人)和客效(全渠道智能客服)结合,做的不是"直播带货数字人",是面向金融、政务、医疗的数字员工:
形象侧:支持定制形象、企业专属声音方案,风格稳重,不做网红化设计;
知识侧:对接企业知识中台(智库),答案严格基于产品文档、业务规则,RAG架构带出处;
流程侧:能和行内业务系统打通,做查余额、查理财、预约网点、转人工这类动作;
合规侧:对话全程留痕,敏感话题自动转人工,可配置敏感词和兜底话术;
部署侧:SaaS、专属云、全栈信创私有化三选一,私有化模式下模型和数据都在行内本地,信创适配覆盖飞腾、鲲鹏、龙芯、海光、兆芯和麒麟、统信、欧拉、达梦、人大金仓。
资质侧持有增值电信业务经营许可证、CMMI3、ISO27001等,符合金融行业的准入要求。
六、落地建议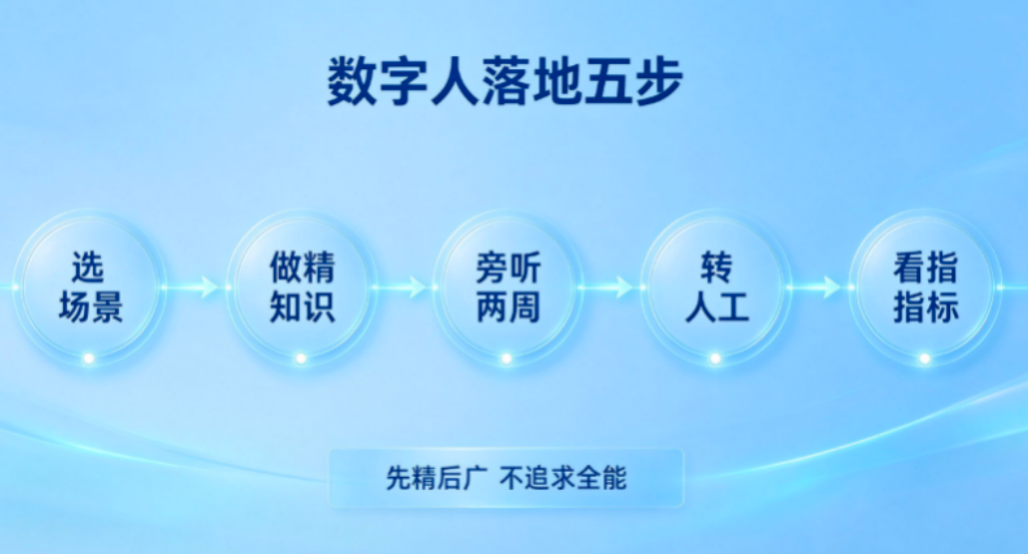
银行上数字人,建议不要一上来就做"全能数字员工",按这个顺序:
1.先选一个非工作时间高频场景,比如理财到期提醒、产品咨询;
2.知识库先做精不做广,把TOP50个问题答准,比把500个问题答得半准强;
3.前两周人工旁听对话,把答不准的问题回灌知识库;
4.设置明确的转人工触发点,宁多转不错答;
5.一个月后看指标:独立解决率、转人工率、客户满意度、答非所问率。
数字人在银行的终局,不是替管理财经理,是让理财经理把时间花在复杂客户、大额客户上,把80%的常规咨询交给数字人。这才是它真正的ROI。


公众号
视频号
热门标签: 企业知识中台解决方案 汽车行业解决方案 保险行业解决方案 银行行业解决方案 12345解决方案 数字化营销解决方案 消费品制造行业解决方案
友情链接: 数字人 企业AI门户 全媒体呼叫中心 AI中台 飞音传呼 AI前台宝 全媒体智能客服 在线客服 智能坐席助手 工单系统